Domain quersubventionierung.de kaufen?
Wir ziehen mit dem Projekt
quersubventionierung.de um.
Sind Sie am Kauf der Domain
quersubventionierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quersubventionierung.de kaufen?
Wie kann man die Finanzierung von KFZ-Versicherungen kündigen?
Die Kündigung der Finanzierung von KFZ-Versicherungen erfolgt in der Regel durch die Beendigung des Finanzierungsvertrags. Dazu muss man sich an die vereinbarten Kündigungsbedingungen halten und gegebenenfalls eine Kündigungsfrist einhalten. Es ist ratsam, sich mit der finanzierenden Bank oder dem Finanzierungsinstitut in Verbindung zu setzen, um den genauen Ablauf der Kündigung zu klären. **
Sind Versicherungen wichtig?
Ja, Versicherungen sind wichtig, da sie finanziellen Schutz bieten und helfen, Risiken abzusichern. Sie können helfen, finanzielle Verluste bei Unfällen, Krankheiten, Naturkatastrophen oder anderen unvorhergesehenen Ereignissen abzufedern. Ohne Versicherungen könnten diese Kosten eine erhebliche Belastung für Einzelpersonen und Unternehmen darstellen. **

Ähnliche Suchbegriffe für Versicherungen
Top-Angebote
Produkte zum Begriff Versicherungen:
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
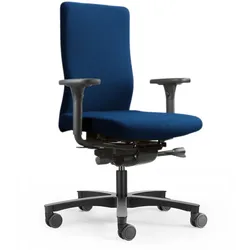
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Versicherungen Anschaffungskosten?
Sind Versicherungen Anschaffungskosten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Versicherungen sind in der Regel keine Anschaffungskosten im herkömmlichen Sinne, da sie nicht dazu dienen, physische Vermögenswerte zu erwerben. Stattdessen dienen sie dazu, finanzielle Risiken abzusichern und Schutz zu bieten. Dennoch können Versicherungsprämien als laufende Kosten betrachtet werden, die zur Absicherung des Vermögens beitragen. Letztendlich ist es wichtig, die Kosten und Nutzen einer Versicherung sorgfältig abzuwägen, um die finanzielle Sicherheit zu gewährleisten. **
-
Sind Versicherungen absetzbar?
Ja, Versicherungsbeiträge können unter bestimmten Bedingungen steuerlich absetzbar sein. In der Regel können private Versicherungen wie Haftpflicht-, Unfall- oder Krankenversicherungen als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dabei ist jedoch zu beachten, dass die Beiträge nur bis zu bestimmten Höchstbeträgen absetzbar sind und bestimmte Voraussetzungen erfüllt sein müssen. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzexperten über die genauen Regelungen und Möglichkeiten zur Absetzbarkeit von Versicherungen zu informieren. **
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Versicherungen brauchen Referendare?
Welche Versicherungen brauchen Referendare? Referendare sollten in erster Linie eine Haftpflichtversicherung haben, um sich vor Schadensersatzansprüchen Dritter zu schützen. Zudem ist eine Berufsunfähigkeitsversicherung empfehlenswert, um bei gesundheitlichen Einschränkungen abgesichert zu sein. Eine Rechtsschutzversicherung kann auch sinnvoll sein, um rechtliche Streitigkeiten im Berufsleben abzudecken. Je nach individueller Situation können auch weitere Versicherungen wie eine Unfallversicherung oder eine Krankenversicherung wichtig sein. **
Top-Angebote
Produkte zum Begriff Versicherungen:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Finanzierung von KFZ-Versicherungen kündigen?
Die Kündigung der Finanzierung von KFZ-Versicherungen erfolgt in der Regel durch die Beendigung des Finanzierungsvertrags. Dazu muss man sich an die vereinbarten Kündigungsbedingungen halten und gegebenenfalls eine Kündigungsfrist einhalten. Es ist ratsam, sich mit der finanzierenden Bank oder dem Finanzierungsinstitut in Verbindung zu setzen, um den genauen Ablauf der Kündigung zu klären. **
-
Sind Versicherungen wichtig?
Ja, Versicherungen sind wichtig, da sie finanziellen Schutz bieten und helfen, Risiken abzusichern. Sie können helfen, finanzielle Verluste bei Unfällen, Krankheiten, Naturkatastrophen oder anderen unvorhergesehenen Ereignissen abzufedern. Ohne Versicherungen könnten diese Kosten eine erhebliche Belastung für Einzelpersonen und Unternehmen darstellen. **
-
Sind Versicherungen Anschaffungskosten?
Sind Versicherungen Anschaffungskosten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Versicherungen sind in der Regel keine Anschaffungskosten im herkömmlichen Sinne, da sie nicht dazu dienen, physische Vermögenswerte zu erwerben. Stattdessen dienen sie dazu, finanzielle Risiken abzusichern und Schutz zu bieten. Dennoch können Versicherungsprämien als laufende Kosten betrachtet werden, die zur Absicherung des Vermögens beitragen. Letztendlich ist es wichtig, die Kosten und Nutzen einer Versicherung sorgfältig abzuwägen, um die finanzielle Sicherheit zu gewährleisten. **
-
Sind Versicherungen absetzbar?
Ja, Versicherungsbeiträge können unter bestimmten Bedingungen steuerlich absetzbar sein. In der Regel können private Versicherungen wie Haftpflicht-, Unfall- oder Krankenversicherungen als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dabei ist jedoch zu beachten, dass die Beiträge nur bis zu bestimmten Höchstbeträgen absetzbar sind und bestimmte Voraussetzungen erfüllt sein müssen. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzexperten über die genauen Regelungen und Möglichkeiten zur Absetzbarkeit von Versicherungen zu informieren. **
Ähnliche Suchbegriffe für Versicherungen
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Versicherungen brauchen Referendare?
Welche Versicherungen brauchen Referendare? Referendare sollten in erster Linie eine Haftpflichtversicherung haben, um sich vor Schadensersatzansprüchen Dritter zu schützen. Zudem ist eine Berufsunfähigkeitsversicherung empfehlenswert, um bei gesundheitlichen Einschränkungen abgesichert zu sein. Eine Rechtsschutzversicherung kann auch sinnvoll sein, um rechtliche Streitigkeiten im Berufsleben abzudecken. Je nach individueller Situation können auch weitere Versicherungen wie eine Unfallversicherung oder eine Krankenversicherung wichtig sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.